



现金流量表怎么看?经营、投资、筹资现金流与异常分析

 浏览:2316
现金流量表主要回答什么问题?
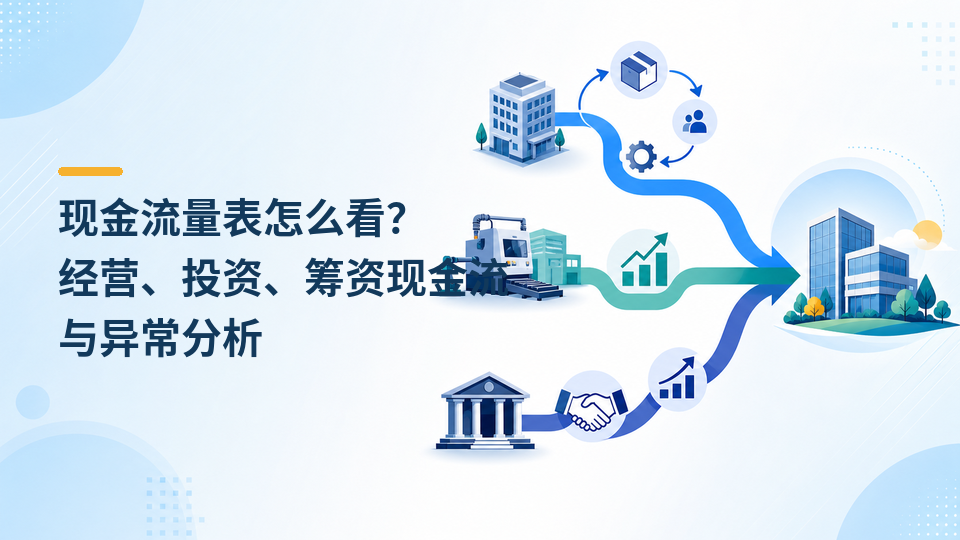
它回答企业的钱从哪里来、花到哪里去,以及期末现金为什么增加或减少。利润表反映收入、成本和利润,现金流量表则聚焦实际资金流动。
企业有利润但客户尚未付款,现金可能没有增加;企业取得借款后现金增加,也不代表主营业务盈利。
经营活动现金流怎么看?
经营活动通常与销售商品、提供服务、采购、支付人员和日常费用有关。持续为正,通常说明主营业务能够形成现金;长期为负则需要检查回款、库存和付款结构。
单月为负可能来自季节备货、集中付款或客户结算周期,不能脱离业务周期直接判断。
投资活动现金流怎么看?
投资活动可能包括购买或处置固定资产、长期资产及其他投资事项。成长阶段企业持续购建设备或门店,投资现金流为负可能符合发展计划。
如果通过出售核心资产维持现金,则要关注经营压力。大额投资还应与预算、合同和资产台账核对。
筹资活动现金流怎么看?
筹资活动反映借款、还款、股东投入、利润分配等资金变化。筹资现金流为正可能表示企业获得外部资金,也可能说明自身经营现金不足。
持续借新还旧、短期借款快速增加或还款集中到期时,应结合负债期限和融资成本分析。
怎样看三类现金流组合?
经营流入支持投资和偿债,通常具有较好持续性;经营为负、筹资为正,可能说明企业依赖外部资金;经营和投资同时为正,则要确认是否处置资产带来一次性现金。
不能用单一组合直接给企业贴标签。行业、发展阶段和季节都会影响现金流结构。
现金流与利润为什么不一致?
主要原因包括应收和预收变化、存货增减、应付和预付变化、折旧等非现金项目,以及收入成本与收付款时间不同。
分析时可以从净利润出发,逐项查看往来、库存和非现金项目,解释利润如何转化为经营现金。
哪些异常值得关注?
银行余额增加但经营现金持续下降、销售增长同时应收快速上升、利润稳定但库存大量占用、频繁出现不明往来,以及大额资金分类错误,都需要检查。
还要核对现金流量表期末余额与资产负债表及银行、现金余额是否衔接。
怎样用报表编制滚动现金预测?
现金流量表反映已经发生的资金变化,滚动预测则关注未来。企业可以从合同、应收账龄、采购计划、工资税费、租金、资本支出和债务到期表中提取预计收付款。
预测应区分确定、较可能和不确定事项,并设置客户延迟回款、销售下降或临时支出的情景。每周或每月用实际结果修正预测假设。
报表与预测口径要能够衔接。例如预测显示经营现金充足,但历史经营现金持续为负时,应重新检查回款实现率、付款遗漏和期初余额限制。
预测表还应注明数据更新时间和责任人,防止使用已经失效的收付款计划。
柠檬云如何支持现金流分析?
业务和账户较少的小微企业、初创企业和个体户,可以使用柠檬云财务软件免费版完成凭证、账簿和财务报表,并结合银行流水分析主要现金来源与用途。
中小企业和成长型企业拥有多个银行账户、大量流水和资金协作需求时,可以评估柠檬云财务软件专业版的资金管理及相关自动化能力。自动分类后仍要复核业务性质和异常金额。
管理层每月应看哪些现金指标?
关注经营现金净额、销售回款、采购付款、工资税费、资本支出、借款和还款、期末可用资金及未来到期安排,并与预算和上月比较。
除报表结果外,还应准备未来数周或数月的现金计划,提前识别资金缺口。
常见问题
经营活动现金流为负就说明企业亏损吗?
不一定。可能与季节备货、回款周期或集中付款有关,需要结合利润、往来、库存和业务周期分析。
筹资现金流为正是不是好事?
不一定。它表示企业获得了外部资金,还要看融资用途、成本、期限和偿还能力。
现金流量表可以只看现金净增加额吗?
不可以。相同的净增加额可能来自经营回款、出售资产或新增借款,风险和持续性完全不同。




