



权责发生制的核心内涵与主要应用场景解析
 浏览:1808
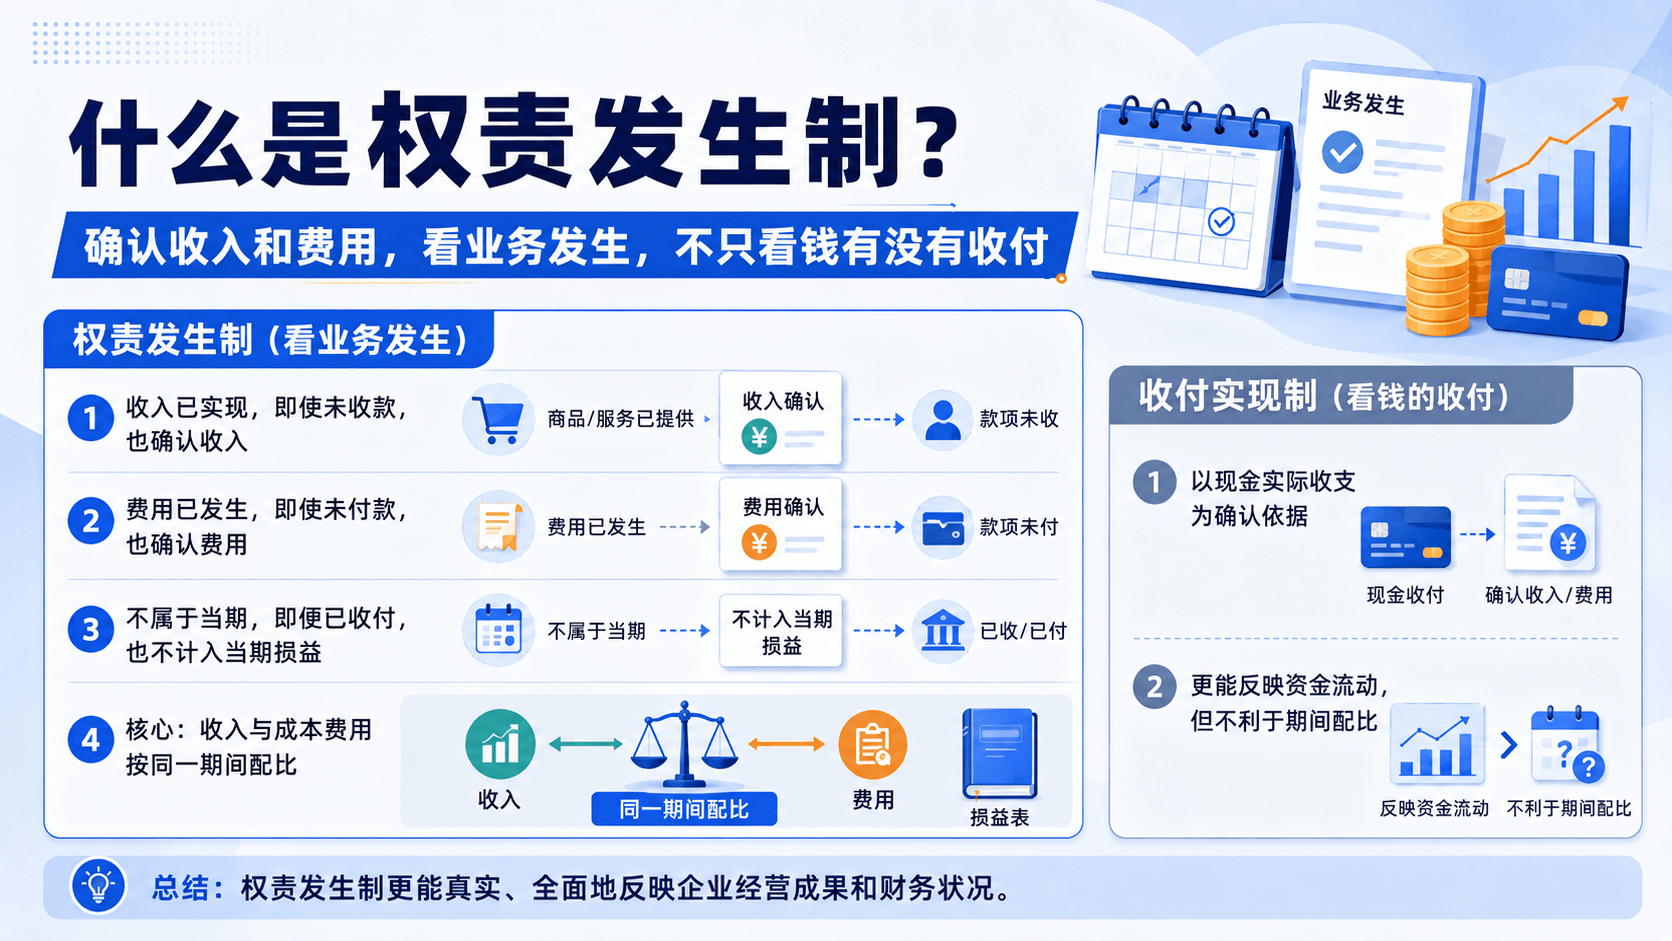 权责发生制是现代会计核算体系的核心基础原则,是保障财务信息真实性、准确性与可比性的关键支撑。作为会计确认、计量的核心标准,其核心逻辑在于以权利与责任的实际发生作为收支确认依据,而非单纯以款项收付为判断标准,被广泛应用于各类市场主体与公共部门的财务工作中。本文对权责发生制的核心内涵及主流应用场景进行系统梳理。
一、权责发生制的核心内涵
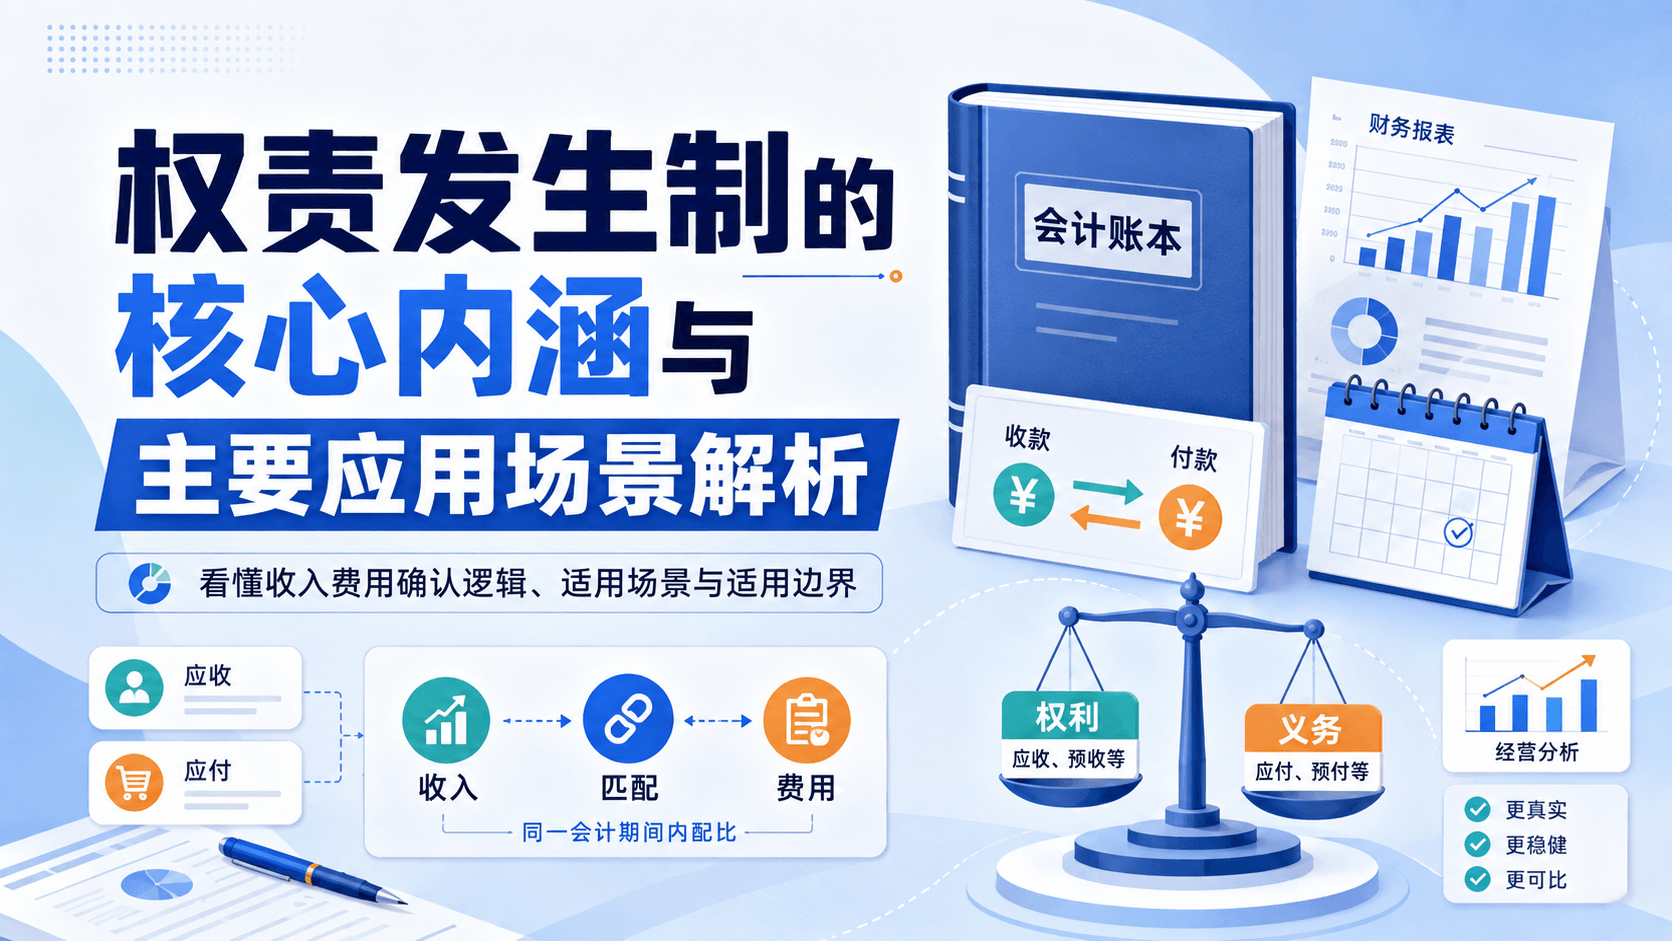 根据会计核算的基本准则,权责发生制指:凡是当期已经实现的收入、已经发生或应当负担的费用,无论款项是否实际收付,均应确认为当期的收入与费用;反之,不属于当期的收入与费用,即便款项已在当期收付,也不应计入当期损益。
与之相对的收付实现制,则以现金的实际收支作为确认依据,仅反映资金流动结果,无法精准匹配业务发生的会计期间。权责发生制的核心价值在于实现 “收入与成本费用的期间配比”,能够真实还原特定会计期间的经营成果与财务状况,避免现金流波动对经营评价造成扭曲。
二、权责发生制的主要应用场景
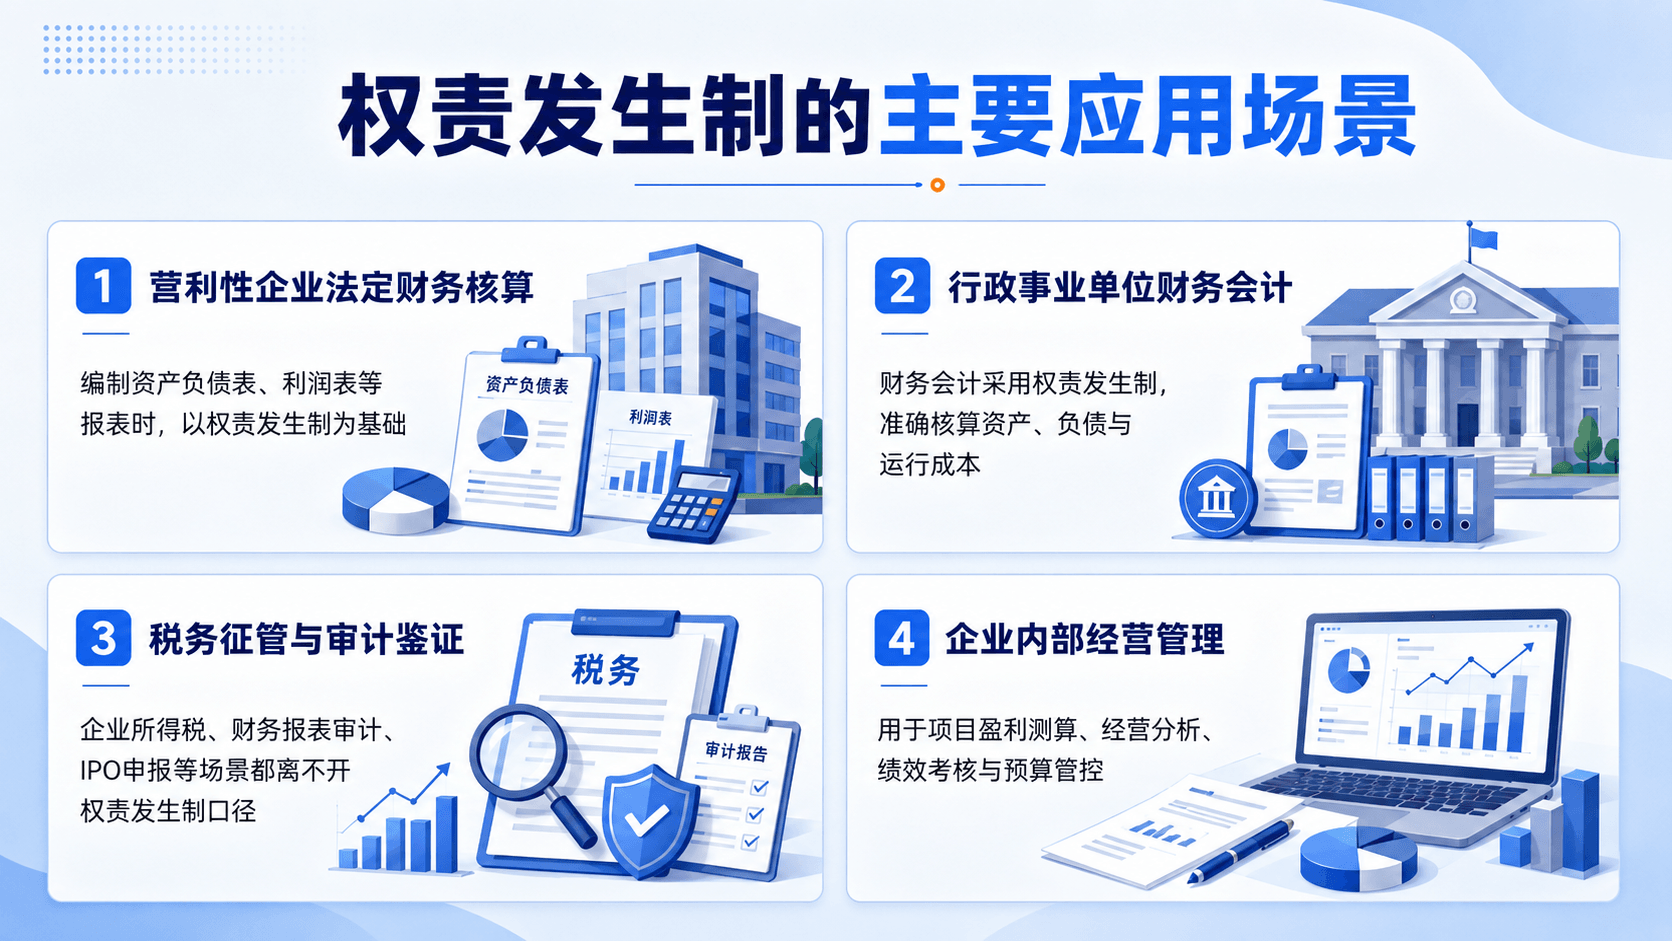
1. 营利性企业法定财务核算
这是权责发生制最核心、最普遍的应用场景。依据我国《企业会计准则》,所有执行企业会计准则的营利性主体,包括有限责任公司、股份有限公司、上市公司及中小微企业,在编制资产负债表、利润表等法定财务报表时,均须以权责发生制为核算基础。
典型业务应用包括:
-
赊销业务:商品或服务已交付、满足收入确认条件时,即便尚未收到货款,也需确认当期营业收入,同时核算应收账款;
-
预收款项:收到客户预付的款项但尚未履行履约义务时,不确认收入,计入合同负债 / 预收款项,待义务履行后再结转收入;
-
跨期费用分摊:一次性支付的全年房租、年度服务费等,按受益期间分期计入各期成本费用;
-
费用计提:当期已发生但尚未支付的贷款利息、薪酬等,按归属期预提计入当期费用。
通过权责发生制核算,企业各会计期间的收入与成本能够合理匹配,真实反映当期经营盈利水平。
2. 行政事业单位财务会计核算
我国政府会计实行 “双功能、双基础、双报告” 的核算模式,其中财务会计核算全面采用权责发生制,预算会计核算采用收付实现制。
权责发生制在政府财务会计中的应用,主要用于准确核算行政事业单位的资产、负债、净资产及运行成本,例如固定资产按月计提折旧、无形资产按期摊销、应收应付款项确认、公共服务成本归集等。该模式能够全面反映政府及事业单位的财务状况与运行成本,提升公共部门财务信息的完整性与透明度。
3. 税务征管与审计鉴证领域
在税务层面,企业所得税的征管以权责发生制为基本原则,除税法特殊规定的调整事项外,收入确认与费用扣除均遵循权责发生逻辑,与企业财务核算口径整体保持一致,保障了税基计算的合理性。
在审计与资本市场领域,会计师事务所开展财务报表审计、上市公司披露定期报告、企业 IPO 及债券发行申报等场景,均以权责发生制下编制的财务报表为核心依据,确保财务信息公允、合规,满足外部信息使用者的决策需求。
4. 企业内部经营管理与决策支持
除法定核算外,权责发生制也广泛应用于企业内部管理会计场景。在部门绩效考核、项目盈利测算、经营分析等工作中,通常以权责发生口径核算各部门、各项目的当期收入与成本。
例如工程项目按履约进度分期确认收入与成本,而非以回款节点作为盈利判断标准,能够客观评价当期经营绩效与项目盈利水平,为预算管控、资源调配、业绩考核提供可靠的数据支撑。
三、权责发生制的适用边界
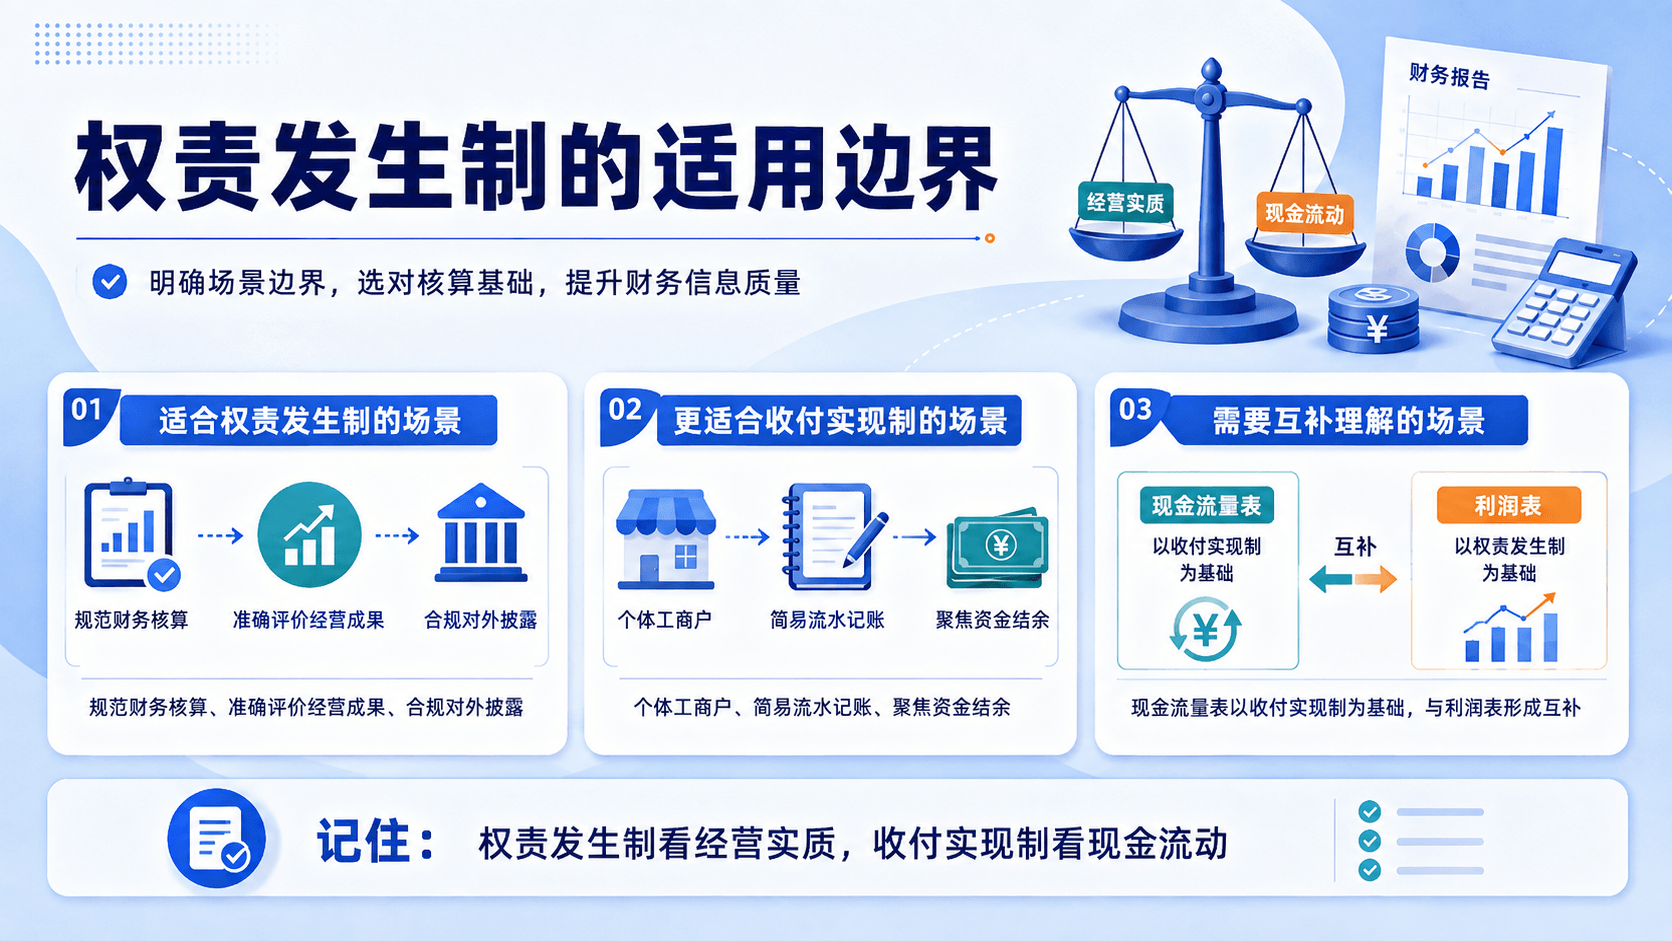 权责发生制侧重反映经营实质与权责归属,但并非适用于所有财务场景:
-
个体工商户、微型经营主体的简易流水记账,通常采用收付实现制,以简化核算、聚焦资金结余;
-
财政预算执行、国库资金管控等场景,以收付实现制为主,侧重资金流向的跟踪与预算管控;
-
企业现金流量表的编制,以收付实现制为基础,专门反映会计期间的现金流入流出情况,与权责发生制下的利润表形成互补。
结语
权责发生制是现代财务体系的核心基石,其本质是回归业务实质、精准匹配期间损益。对于需要规范财务核算、准确评价经营成果、合规对外披露的主体而言,权责发生制是不可或缺的核算标准;而对于仅需简单资金流水管理的场景,收付实现制则具备更高的简便性。理解并合理应用权责发生制,是企业提升财务管理水平、保障合规经营的重要基础。




